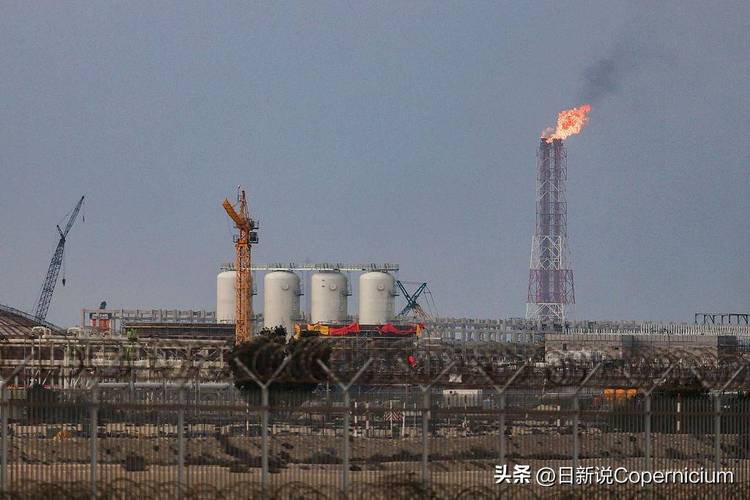
在欧洲炼油行业普遍萎缩、多座炼厂相继关闭的背景下,埃克森美孚(XOM.US)却反其道而行之,宣布斥资10亿美元对其位于英国南安普顿的Fawley炼油厂进行扩建升级。这一举动引发了业界广泛关注:在能源转型加速和欧洲炼能持续过剩的当下,这家石油巨头究竟看到了什么机会?
欧洲炼油行业深陷萎缩困局
欧洲炼油行业面临多重压力。随着欧盟碳排放交易体系(ETS)成本不断攀升,以及国际海事组织(IMO)对船用燃料硫含量的严格限制,许多老旧炼厂因无法承担脱硫和升级改造的巨额投资而被迫关停。根据欧洲燃料协会的数据,自2009年以来,欧洲已关闭约30座炼油厂,炼油产能累计减少超过200万桶/日。仅2023年,就有多家炼厂宣布永久停工,包括壳牌在德国和荷兰的部分设施。
与此欧洲对成品油的需求增速放缓,电动汽车普及和政策推动的能源转型令长期前景蒙上阴影。新建炼厂几乎不可能获得融资,现有炼厂也纷纷转向生物燃料或从炼油业务中退出。
埃克森美孚的10亿美元押注
埃克森美孚却选择了截然不同的路径。该公司宣布向Fawley炼油厂投资逾10亿美元,用于建设新的加氢裂化装置和硫回收设施,以生产更低硫的柴油和航空煤油。项目预计2025年完工后,该炼厂每年可多加工约2.5万桶/日的重质原油,并显著提升 Ultra-Low Sulfur Diesel(超低硫柴油)的产量。
Fawley炼油厂是英国最大的炼油厂之一,日加工能力约27万桶。埃克森美孚表示,这项投资将确保该厂在未来几十年内保持竞争力,并满足英国及西北欧市场对清洁燃料的持续需求。
为何逆势而为?
分析认为,埃克森美孚的决策背后有若干战略考量:
- 资产优势与整合价值。Fawley炼油厂与埃克森美孚的上游资产和化学品业务形成了紧密的一体化协同。该厂能够加工来自北海及国际市场的多种原油,且靠近富庶的英国南部市场,物流成本低。相比竞争对手的老旧炼厂,Fawley的规模效益和配置灵活性是其核心竞争力。
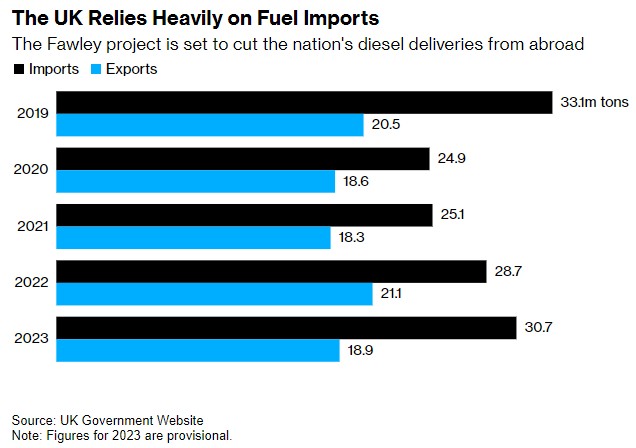
- 供应缺口与进口替代。尽管欧洲炼油产能整体过剩,但结构性矛盾突出:优质超低硫柴油和航煤仍需大量进口。俄罗斯成品油被制裁后,欧洲不得不从更远的地方(如中东、印度)进口柴油,成本增加且供应链脆弱。埃克森美孚认为,本土高效炼能将填补这一缺口,并获取溢价。
- 长期看空欧洲炼能退出。多个竞争对手的关闭计划意味着未来欧洲炼油产能将趋于集中。埃克森美孚赌的是,当其他炼厂退出后,剩下的高效炼厂将获得更强的定价权和更稳定的利润。巴克莱分析师指出,欧洲需要保留约60-70座炼厂,而目前超过80座,进一步整合不可避免。
- 政策博弈与碳成本。英国政府推出的“可持续航空燃料(SAF)强制令”要求航空燃料中必须掺混一定比例的SAF,而埃克森美孚的新装置可灵活生产符合标准的燃料组分。英国脱离欧盟ETS后,建立了自己的碳边界调整机制,但相比欧盟对炼油行业的碳成本压力稍低,这也增强了Fawley的相对竞争力。
风险与挑战
尽管如此,这笔投资并非没有风险。如果欧洲经济持续疲软,成品油需求进一步下滑,或者碳成本上升快于预期,Fawley的回报可能承压。全球炼油产能东移(中东、亚洲大型炼厂投产)可能压低欧洲市场利润率。更多炼厂关闭虽然会改善供需平衡但也可能导致短期价格战。
埃克森美孚逆势扩建英国炼油厂,是对欧洲炼油行业“剩者为王”逻辑的一次豪赌。在能源转型的喧嚣中,这家巨头选择相信:高效、低排放的传统炼油资产仍将在未来几十年扮演关键角色。如果成功,Fawley项目或许会成为欧洲炼油业分化的一道分水岭——强者恒强,弱者出清。而埃克森美孚的10亿美元,正是为这个未来下注。